Projet de Loi de finances pour 2024

Une aide temporaire pour les éleveurs de vaches laitières ou allaitantes

À l’issue du recours à l’article 49-3, le Gouvernement a retenu plusieurs amendements en faveur des agriculteurs.

Une déduction fiscale en faveur des éleveurs de vaches laitières ou allaitantes en fait partie. Décryptage.

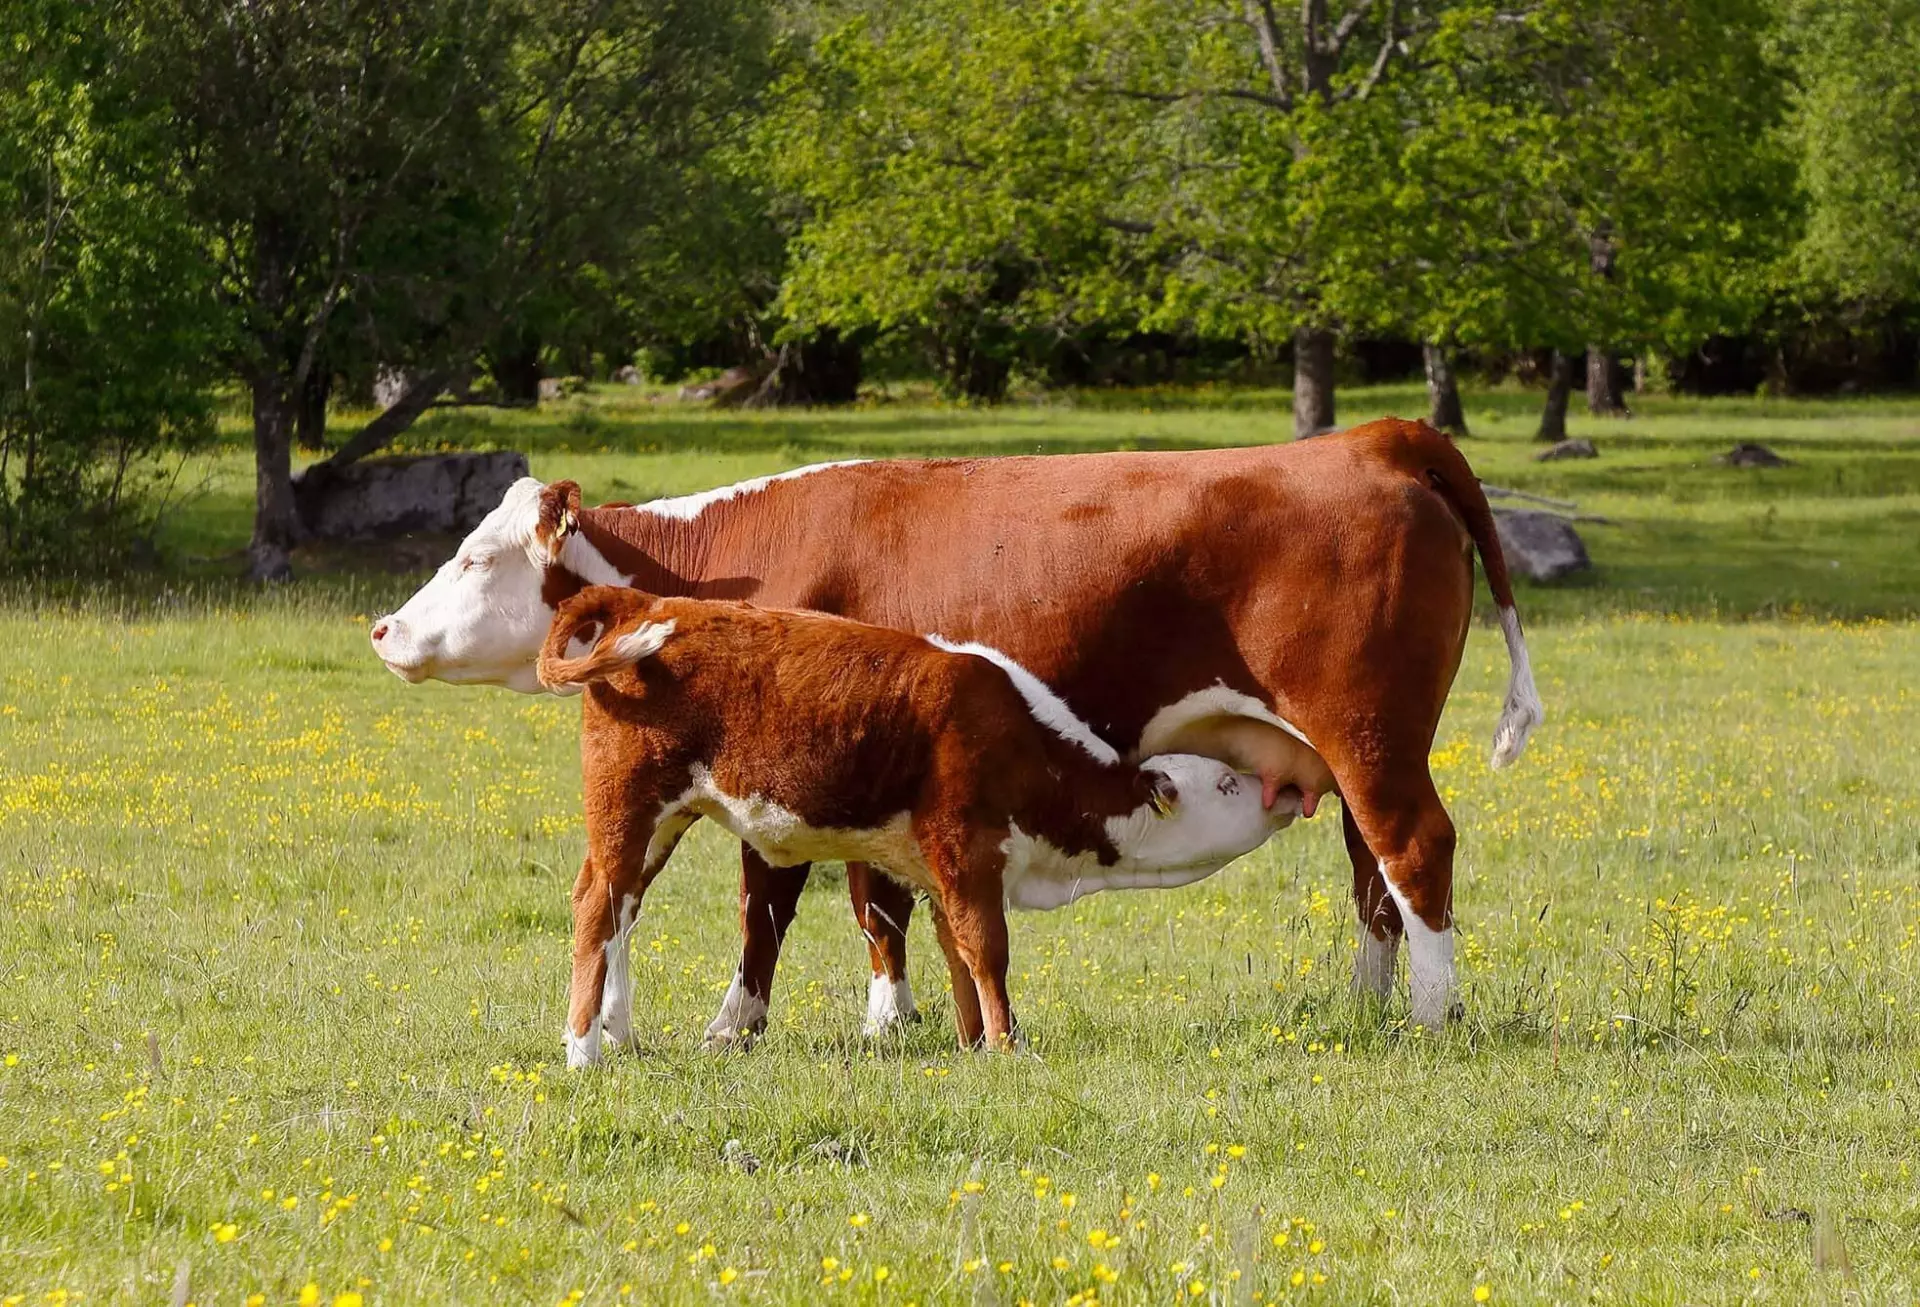
vache allaitant son veau dans un champs

Quel est l'objet de cette déduction ?

La hausse importante des matières premières et du cours de la viande conduit à une augmentation artificielle du bénéfice lié à la variation de stocks. Cette hausse artificielle se prolonge dans le temps pour ce type de stocks à rotation lente puisque les vaches laitières ont vocation à demeurer de nombreuses années dans l’exploitation.

Afin de limiter cet effet sur le bénéfice imposable, un amendement au projet de Loi de finances crée une déduction fiscale temporaire qui vise à reporter l’imposition d’une partie de la hausse de la valeur des stocks de vaches laitières et allaitantes.

Cette déduction est ouverte aux exploitants agricoles relevant d’un régime réel dans la catégorie des BA (bénéfices agricoles).

Quelles sont les modalités de cette déduction

Il faut qu’à la clôture d’un exercice, la hausse de la valeur unitaire des stocks de vaches laitières et allaitantes excède de plus de 10% la valeur de ces mêmes stocks à l’ouverture de l’exercice précédent.

La déduction sera égale à 150 € par vache inscrite en stock dans la limite de 15 000 € par exercice. Elle pourra être pratiquée pour les exercices clos à compter du 1er janvier 2023 et jusqu’au 31 décembre 2024.
Elle devra être rapportée au résultat imposable de l’exercice de cession ou de sortie de l’actif de l’animal et au plus tard, au 6e exercice suivant celui au titre duquel la déduction a été pratiquée.

Noëlle Lecuyer

Directrice Fiscale Cerfrance BFC

Encore + d'article ? C'est ici...

Ces contenus peuvent vous intéresser

MSA calcul cotisations sur revenus de l'année

MSA : vous pouvez désormais calculer vos cotisations sur les revenus de l’année en cours

Nous vous avons déjà informés de la mise en place du nouveau dispositif permettant aux exploitants agricoles affiliés à la MSA d'opter pour un calcul de leurs cotisations...
En savoir plus
TVA disparition du régime réel simplifié

TVA : disparition du régime réel simplifié – Etes-vous concernés ?

La législation relative à la TVA évolue avec la suppression progressive du régime réel simplifié de TVA. Attention le régime simplifié agricole n’est pas modifié
En savoir plus

Crédit d'impôt mécanisation collective : on en sait plus sur les conditions de mise en œuvre

Pour rappel, la loi de finances pour 2026 a instauré un nouveau crédit d’impôt en faveur des exploitations agricoles adhérentes à une CUMA (Coopérative d’Utilisation...
En savoir plus

Cotisations MSA : 3 ans pour tester l'option année N

À titre expérimental et pour une durée de trois ans, la MSA ouvre la possibilité d'opter pour une assiette de cotisations sociales calculée sur l'année en cours...
En savoir plus