BTP : profitez du suramortissement renforcé pour les matériels à énergie verte avant fin 2026
Afin d'accompagner la transition énergétique du secteur du BTP, les entreprises qui investissent dans certains engins non routiers fonctionnant à des énergies alternatives peuvent bénéficier d'un dispositif de suramortissement fiscal particulièrement avantageux.
Publié le 20.10.2026 par Noëlle Lecuyer
Quelles sont les conditions pour bénéficier du suramortissement ?
Quelles sont les entreprises concernées ?
Le dispositif est réservé aux entreprises du bâtiment et des travaux publics soumises à l'impôt sur les sociétés ou à l'impôt sur le revenu selon un régime réel d'imposition.
Quels sont les matériels éligibles ?
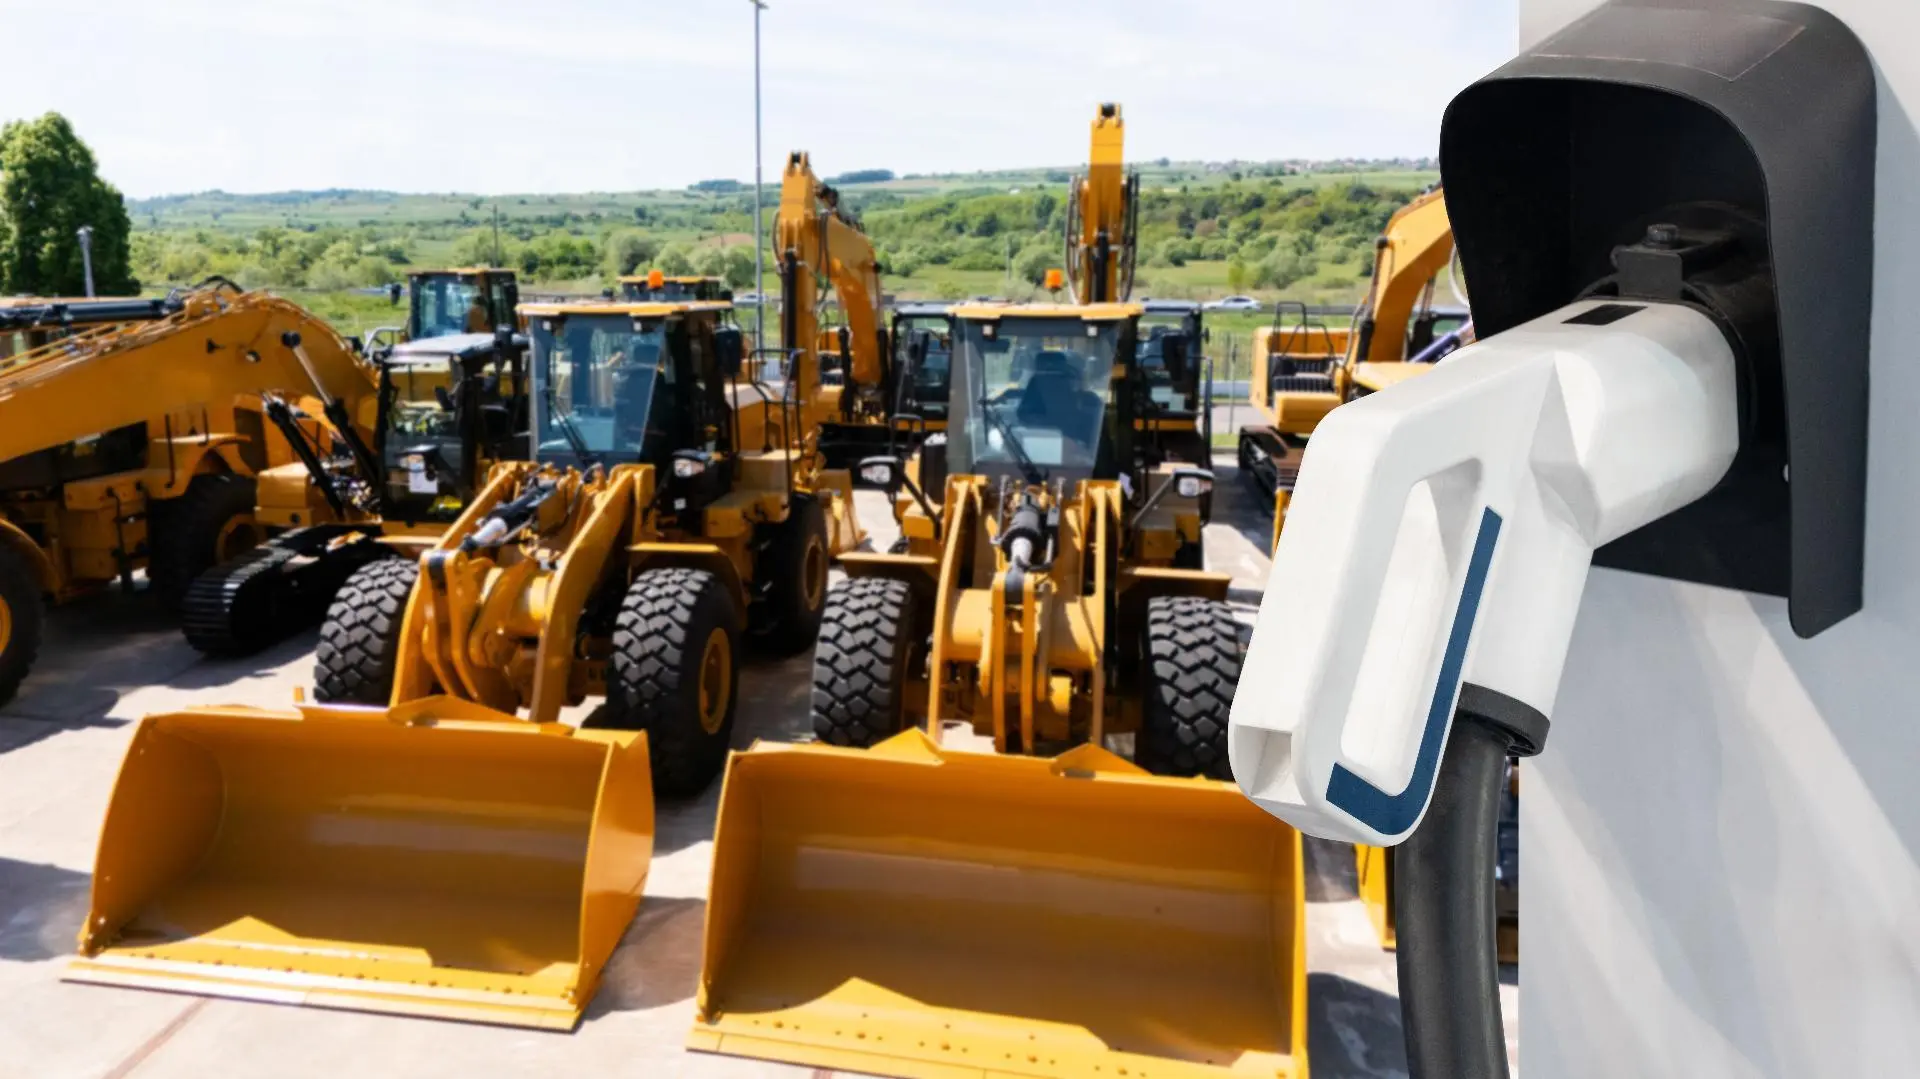
Sont notamment concernés les engins non routiers inscrits à l'actif immobilisé et fonctionnant :
- à l'électricité
- à l'hydrogène
- au gaz naturel
- en motorisation hybride répondant aux conditions prévues par la réglementation.
Les matériels doivent également relever des catégories suivantes :
- Matériels et outillages utilisés pour des opérations industrielles
- Matériels de manutention
- Moteurs équipant ces matériels.
Quelques exemples concrets de matériels pouvant être éligibles
- Pelle hydraulique 100 % électrique utilisée sur les chantiers urbains.
- Chariot télescopique fonctionnant à l'hydrogène.
- Chargeuse sur pneus alimentée au gaz naturel.
- Nacelle élévatrice électrique utilisée sur les chantiers ou en entrepôt.
- Remplacement d'une pelle mécanique diesel de plus de cinq ans par un modèle Phase V à faibles émissions répondant aux conditions prévues par le dispositif.
En revanche, les véhicules routiers classiques (camions, utilitaires ou véhicules de tourisme) ne relèvent pas de ce dispositif spécifique applicable aux engins non routiers.
Quelle est la période d'investissement prise en compte ?
L'avantage fiscal s'applique aux matériels acquis à l'état neuf ou pris en crédit-bail ou location avec option d'achat entre le 1er janvier 2024 et le 31 décembre 2026.
Quel est le montant de l'avantage ?
La déduction exceptionnelle est égale à 40 % du prix de revient du matériel (hors frais financiers). Pour certaines PME, ce taux peut être porté à 60 %.
Exemple chiffré
Une entreprise de travaux publics acquiert en 2026 une chargeuse électrique pour 350 000 € HT.
- Amortissement comptable classique : maintenu selon les règles habituelles.
- Suramortissement : 350 000 € × 40 % = 140 000 €.
- Cette déduction complémentaire de 140 000 € est répartie sur la durée d'amortissement du matériel et vient diminuer le résultat fiscal chaque année
Quelles sont les modalités d'application ?
Le suramortissement ne correspond pas à une subvention ou à un crédit d'impôt. Il prend la forme d'une déduction fiscale supplémentaire pratiquée de manière extra-comptable, en parallèle de l'amortissement normal du bien.
💡 Avant de signer un bon de commande ou un contrat de crédit-bail, faites vérifier l'éligibilité du matériel envisagé. Le gain fiscal peut représenter plusieurs dizaines de milliers d'euros et améliorer sensiblement la rentabilité de l'investissement.