Le PEA, est-ce fait pour moi ?
Le Plan Epargne en Actions (PEA) a été créé en 1992 dans le but d’inciter les épargnants français à investir sur les marchés financiers. C’est dans ce contexte...
En savoir plus


Les holdings patrimoniales sont généralement constituées pour répondre aux objectifs suivants :
A l’approche du départ à la retraite, une nouvelle question se pose alors pour le chef d’entreprise : quel devenir pour ma holding ?
Publié le 14.09.2026 par Aurélie Mathé
Au moment du départ à la retraite du chef d’entreprise, la holding patrimoniale ne disparaît pas nécessairement. Son devenir dépend principalement de la composition de ses actifs et des objectifs poursuivis par son créateur.
Le maintien de la holding peut se justifier lorsque celle-ci conserve une fonction patrimoniale. Elle peut notamment :
La conservation présente toutefois un coût : frais de fonctionnement, obligations comptables et juridiques. Elle n’est donc pertinente que si les actifs détenus ou les objectifs patrimoniaux justifient le maintien de celle-ci.
À l’inverse, lorsque la société d’exploitation a été cédée et que la holding ne présente plus de véritable intérêt patrimonial ou économique, sa liquidation peut permettre de simplifier la situation de l’ancien chef d’entreprise.
Il faut mesurer en amont le coût fiscal de cette dissolution (imposition des plus-value, imposition des réserves, droit de mutation immobilière si présence d’actifs immobiliers, ...).
En synthèse, Si la holding conserve des actifs significatifs, une capacité de réinvestissement ou une fonction dans la stratégie de transmission, son maintien peut être pertinent. À l’inverse, lorsque sa seule vocation consiste à détenir des liquidités destinées à être appréhendées par l’ancien dirigeant, sa liquidation peut permettre de simplifier l’organisation patrimoniale, sous réserve d’en mesurer précisément le coût fiscal.
Il peut également être pertinent d'envisager une solution intermédiaire, consistant à conserver la holding pendant quelques années après la cession afin de gérer et réinvestir le produit de cession, puis à décider ultérieurement de sa liquidation en fonction de l'évolution des besoins du dirigeant et de ses objectifs de transmission.
Le choix entre conserver le lien capitalistique avec la société d’exploitation ou le rompre au moment du départ à la retraite constitue un arbitrage patrimonial important. Il emporte des conséquences différentes tant sur le plan fiscal, juridique et patrimonial.
Cette option permet de :
En revanche, cela peut limiter le degré de liberté du repreneur, amputer sa capacité à investir en lien avec le versement de dividendes vers la holding.
La vente des participations (actions ou parts sociales) par la holding permet de :
Une holding patrimoniale familiale est, par nature, transgénérationnelle (= destinée à traverser plusieurs générations), ce qui suppose d’anticiper la transmission entre générations notamment au niveau des prérogatives politiques.
Entre les différentes branches familiales, voire au sein d’une même branche, susceptibles de générer des situations de conflit, notamment lorsque les enfants de l’associé fondateur de la holding ont eux-mêmes des enfants dont les intérêts peuvent devenir divergents :
La définition des règles de quorum et de majorité devient alors un enjeu essentiel, de même que la désignation du ou des gérants et la détermination de l’étendue de leurs pouvoirs, afin de préserver la capacité de la société à prendre des décisions et à être effectivement dirigée. Des rapports de force, voire des luttes de pouvoir entre les différentes branches familiales, peuvent notamment apparaître à l’occasion d’opérations de rachat de parts.
Si les enjeux sont là, la solution peut être de faire évoluer la structuration juridique pour séparer les branches :
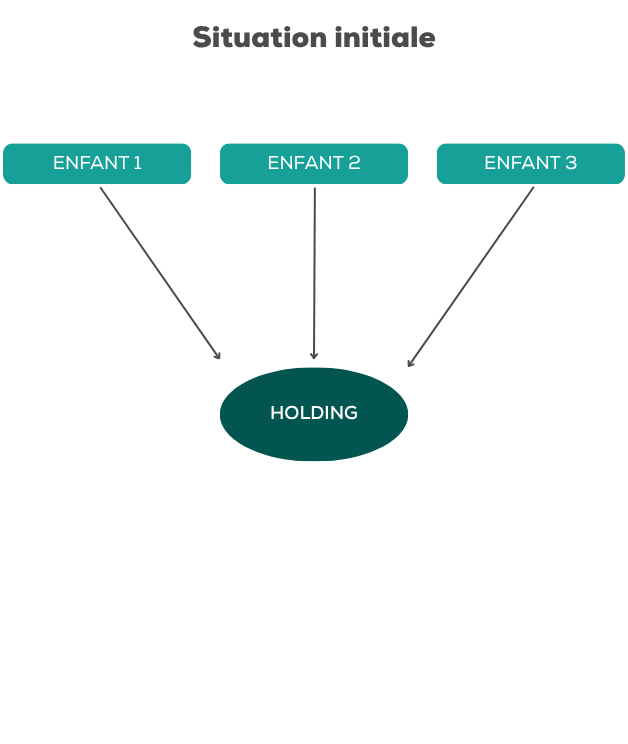
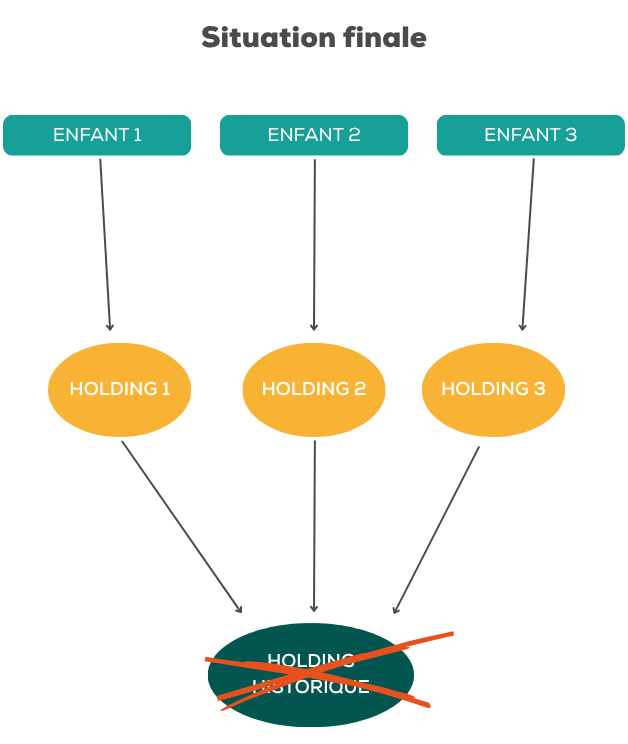
On pourrait créer une holding par branche. Ce sont les nouvelles holdings qui seraient les associés de la société holding historique. Suivant les actifs de la société holdings historiques, on pourrait même aller jusqu’à un partage des actifs entre les holdings de seconde génération pour rompre toutes relation juridique entre les branches. Néanmoins, le patrimoine constitué par l’associé fondateur à ses descendants aura bien été transmis en limitant la fiscalité.
La décision de conserver, réorganiser ou liquider la holding doit être appréciée au regard de sa situation particulière, de la nature des actifs détenus, des besoins de revenus du dirigeant et de ses objectifs de transmission.
N'hésitez pas à prendre contact avec nos conseillers Cerfrance BFC spécialisés en patrimoine : patrimoine@bfc.cerfrance.fr
