Crédit d'impôt mécanisation collective : on en sait plus sur les conditions de mise en œuvre

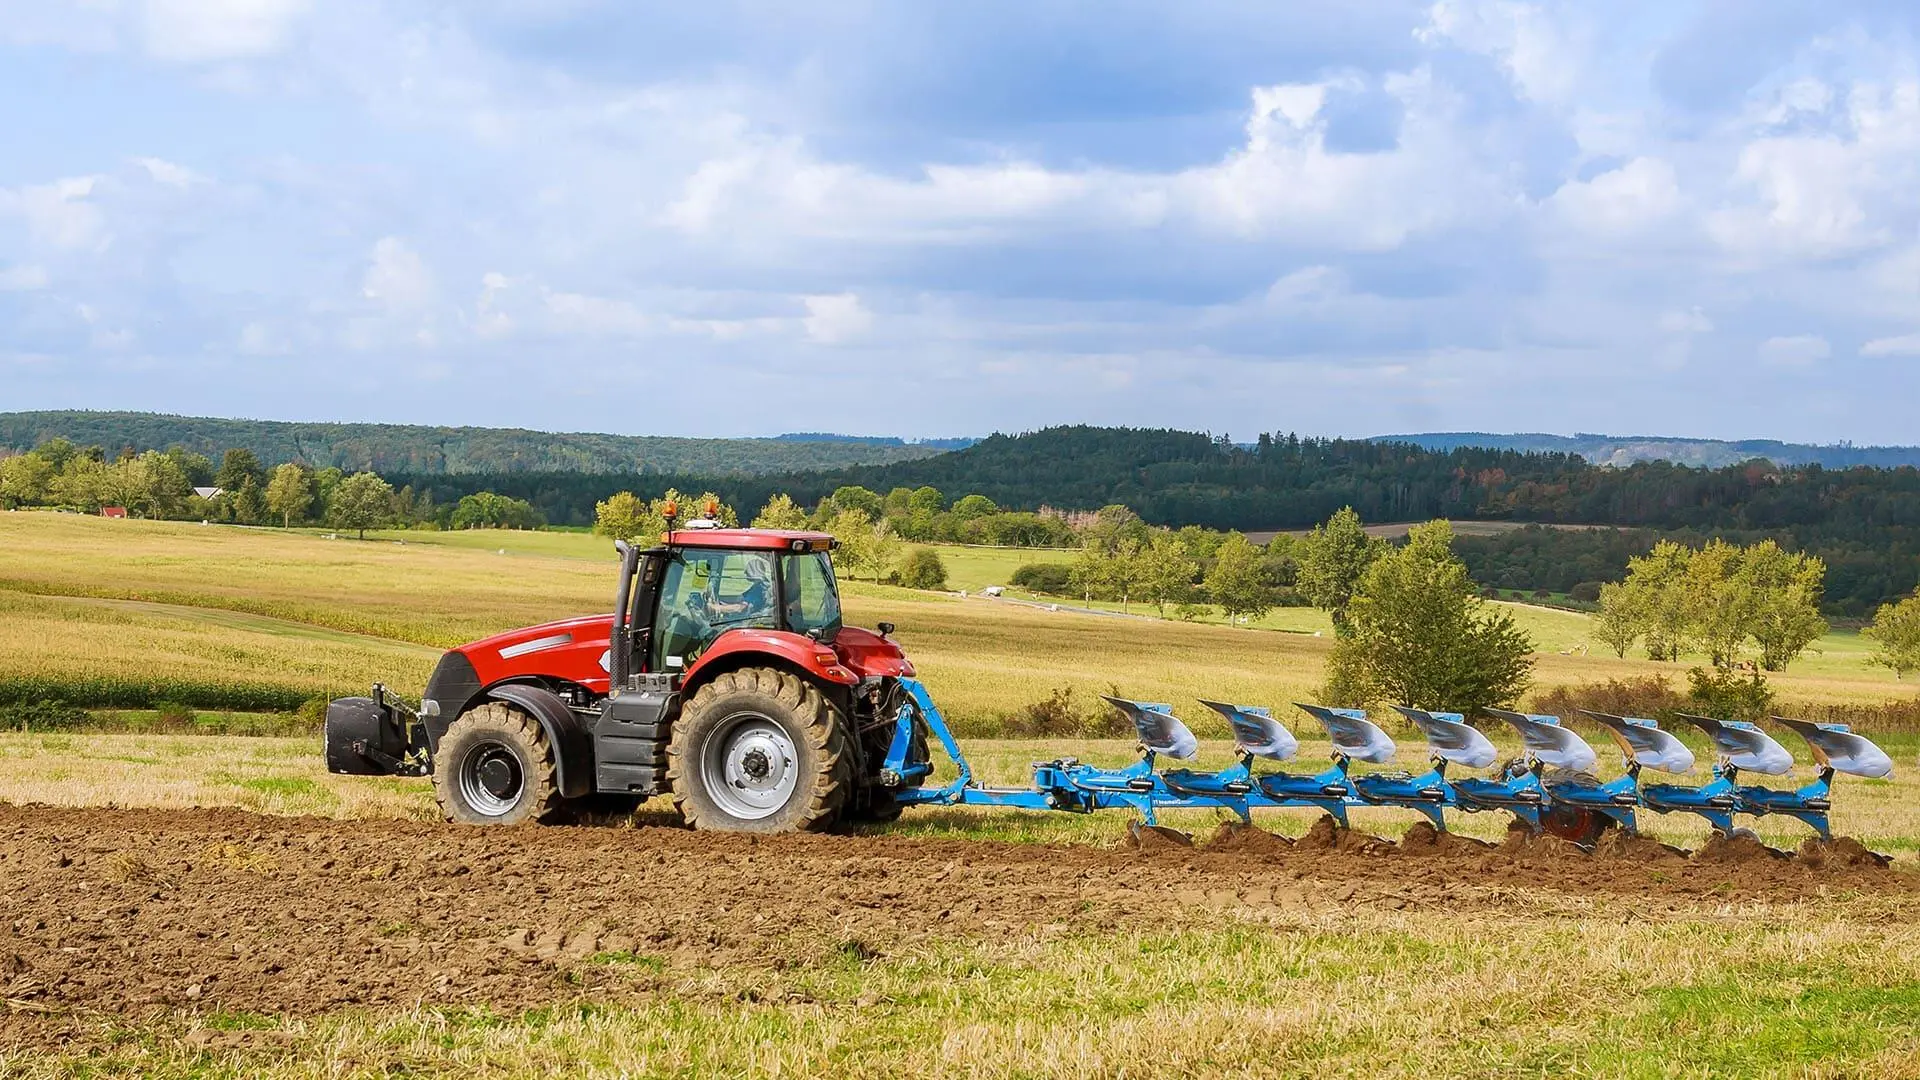
Pour rappel, la loi de finances pour 2026 a instauré un nouveau crédit d’impôt en faveur des exploitations agricoles adhérentes à une CUMA (Coopérative d’Utilisation de Matériel Agricole).

L’administration fiscale vient de commenter les conditions de mise en œuvre de ce crédit d’impôt.

Qui peut en bénéficier ?

Le dispositif est ouvert aux entreprises agricoles soumises à l'impôt sur le revenu ou à l'impôt sur les sociétés selon un régime réel d'imposition, ainsi qu'à certaines entreprises bénéficiant d'exonérations fiscales.

Pour être éligible, l'exploitant doit être adhérent d'une CUMA agréée et respecter ses engagements coopératifs (adhésion, souscription au capital et engagement d'activité).

Quelles dépenses sont concernées ?

Le crédit d'impôt porte sur les factures émises par la CUMA pour l'utilisation de matériels et machines agricoles ou forestiers.

Sont notamment prises en compte les charges liées :

  • à l'amortissement du matériel,
  • à l'entretien et aux réparations,
  • aux carburants et lubrifiants,
  • à la main-d'œuvre et aux frais annexes.

En revanche, sont exclus :

  • les souscriptions au capital de la CUMA,
  • les pénalités et frais liés à des manquements contractuels,
  • les prestations facturées par une CUMA agissant comme groupement d'employeurs. 

Montant de l'avantage fiscal

Le crédit d'impôt est égal à 7,5 % des dépenses éligibles engagées entre le 21 février 2026 et le 31 décembre 2028.

L’adhésion doit être effective le 31 décembre de l’année concernée.

L'assiette doit être diminuée des éventuelles aides publiques déjà reçues pour financer ces mêmes dépenses.

Plafonds applicables

Le crédit d'impôt est plafonné à :

  • 3 000 € par entreprise et par an,
  • pour les GAEC, ce plafond est multiplié par le nombre d'associés, dans la limite de 10 000 € par an

Modalités d'utilisation

Le crédit d'impôt s'impute sur l'impôt sur le revenu ou l'impôt sur les sociétés dû au titre de l'année des dépenses.

Lorsque son montant excède l'impôt dû, l'excédent est remboursé par l'État, ce qui en fait un dispositif particulièrement attractif pour les exploitations peu ou pas imposées.

Point de vigilance

Le bénéfice du crédit d'impôt reste soumis au respect des règles européennes relatives aux aides de minimis. Les exploitants doivent également conserver les justificatifs démontrant leur adhésion à la CUMA et la réalité des dépenses facturées.

À retenir : ce nouveau dispositif constitue une aide bienvenue pour les exploitations ayant recours à la mécanisation collective via une CUMA, en réduisant le coût d'utilisation des matériels partagés tout en encourageant les investissements mutualisés.

Ces contenus peuvent vous intéresser

Donation d'argent et création d'entreprise : attention au rapport à succession

Une récente décision de la Cour de cassation du 1er juillet 2026 vient rappeler une règle méconnue qui peut avoir des conséquences financières importantes lors...
En savoir plus
DEP : une exonération partielle désormais possible en cas d’aléa économique

La loi de finances pour 2026 a renforcé l'intérêt de la déduction pour épargne de précaution (DEP) en étendant le mécanisme d'exonération partielle de la réintégration...
En savoir plus